洞察趋势 中国共享制造行业发展现状、市场规模及重点企业分析
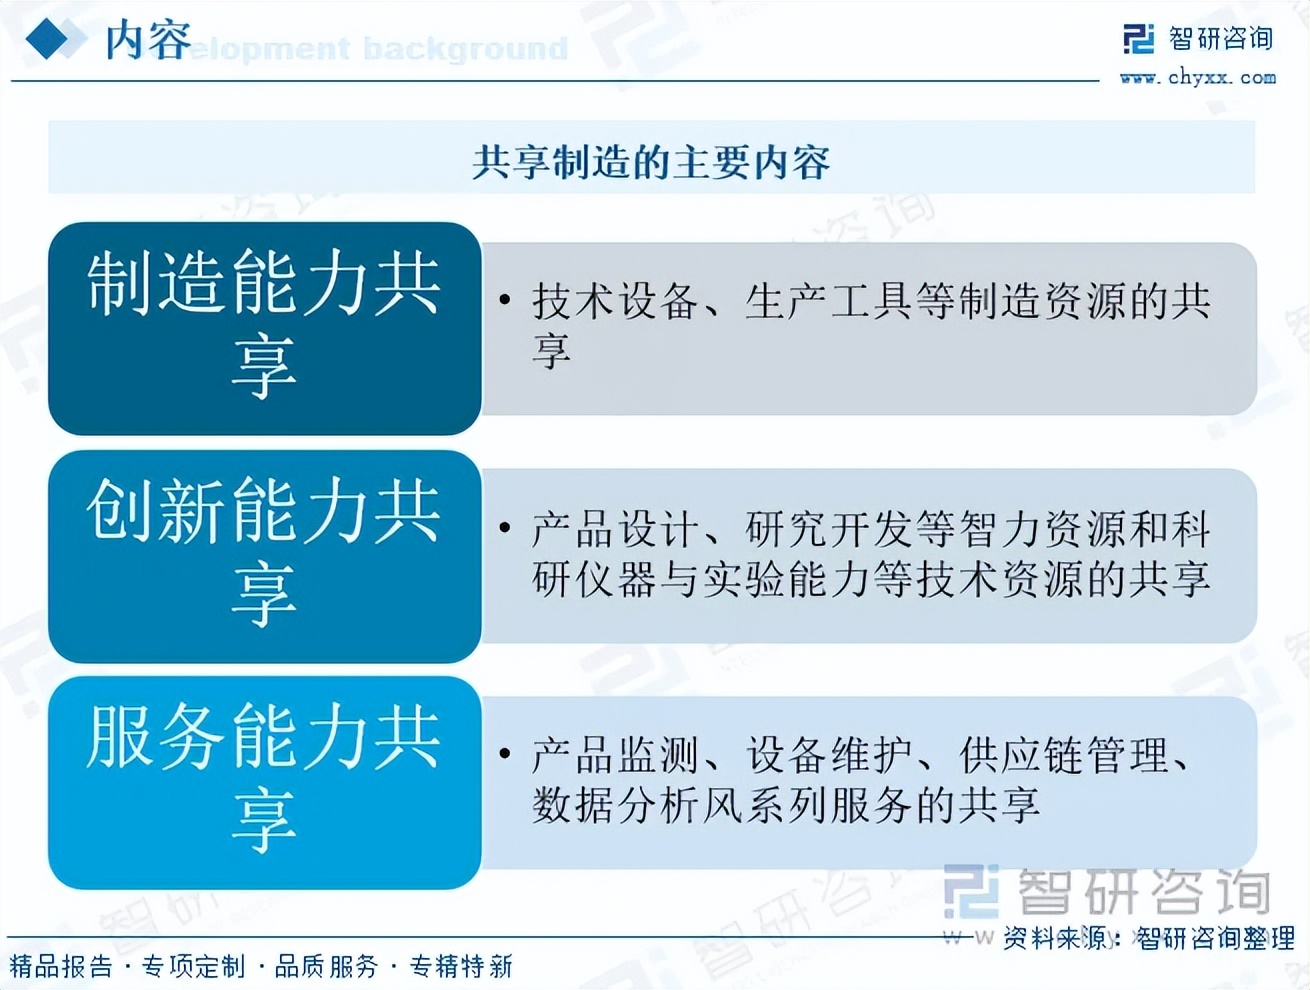
共享制造是依托工业互联网平台,将分散、闲置的制造资源(如设备、产能、人才、技术等)进行整合与共享,实现按需匹配和动态配置的新型生产组织方式。随着新一代信息技术与制造业深度融合,共享制造在中国迅速崛起,成为推动制造业高质量发展的重要引擎。本文将从发展现状、市场规模及重点企业三个维度进行深入分析。
一、发展现状
1. 政策环境持续优化
国家层面高度重视共享制造发展。2019年,工业和信息化部等十部门联合印发《关于加快培育共享制造新模式新业态促进制造业高质量发展的指导意见》,明确提出到2022年形成一批共享制造示范平台,到2025年共享制造成为制造业重要增长点。此后,多项规划将共享制造纳入数字经济与智能制造重点方向,为行业提供了有力的政策支撑。
2. 平台建设加速推进
目前,中国已涌现出一批具有代表性的共享制造平台,覆盖机械加工、电子制造、模具、纺织服装等多个领域。这些平台通过汇聚供需信息,实现产能在线交易、设备共享租赁、协同制造等服务。例如,航天云网、海尔卡奥斯、树根互联等平台在各自领域形成了较强的资源整合能力。
3. 应用场景不断拓展
共享制造已从最初的设备共享、产能共享,向研发设计共享、供应链协同、检测认证共享等全链条延伸。在珠三角、长三角等制造业集聚区,中小制造企业通过共享平台获取订单、调配产能、降低闲置率,有效缓解了“订单波动大、设备利用率低”的痛点。
4. 仍面临多重挑战
尽管发展势头良好,共享制造仍面临标准体系不完善、数据安全与确权困难、盈利模式不清晰、跨企业协作信任成本高等问题。中小制造企业数字化基础薄弱,也制约了共享制造的规模化普及。
二、市场规模
中国共享制造市场保持快速增长态势。据相关机构统计,2020年中国共享制造市场规模约为5000亿元,2021年突破7000亿元,2022年达到约9500亿元,同比增长超过30%。预计到2025年,市场规模有望超过2万亿元。
从细分结构看,产能共享占比最高,超过50%;设备共享占比约20%;研发设计共享、供应链共享等占比逐年提升。区域分布上,长三角、珠三角和京津冀是主要集聚区,合计占比超过70%。
驱动市场增长的因素包括:制造业转型升级需求迫切、工业互联网基础设施日益完善、中小企业降本增效诉求强烈,以及疫情后供应链弹性需求上升。随着5G、人工智能、区块链等技术的融合应用,共享制造将向智能化、可信化、绿色化方向演进,市场空间进一步打开。
三、重点企业分析
1. 航天云网(航天科工)
航天云网是中国最早一批工业互联网平台之一,其“INDICS”平台提供共享制造、协同制造等服务。依托航天科工集团资源,平台在高端装备、电子信息等领域积累了丰富能力,用户覆盖全球多个国家和地区。
2. 海尔卡奥斯(COSMOPlat)
海尔卡奥斯是全球首家引入用户全流程参与体验的工业互联网平台,通过“人单合一”模式实现大规模定制。其共享制造板块聚焦供应链协同和产能共享,已赋能纺织、化工、机械等多个行业。
3. 树根互联
树根互联是脱胎于三一重工的工业互联网企业,其“根云”平台连接了大量工程机械、纺织、铸造等设备,提供设备共享、远程运维、产能交易等服务,尤其在工程机械领域具有较强的数据积累和行业理解。
4. 阿里巴巴(迅犀)
阿里巴巴旗下的迅犀平台(犀牛智造)以服装行业为切入点,通过共享产能和柔性制造,帮助中小服装企业实现小单快反。其模式体现了消费互联网与工业互联网的深度融合。
5. 其他重点企业
- 徐工汉云:聚焦工程机械共享与后市场服务。
- 用友精智:提供共享制造整体解决方案。
- 浪潮云洲:在电子信息、装备制造等领域推动产能共享。
整体来看,重点企业多为头部制造企业孵化或互联网巨头布局,具备较强的技术、资源与生态优势,但行业整体仍处于跑马圈地阶段,盈利模式尚在探索。
##
中国共享制造正处于从概念普及到落地深耕的关键时期。政策红利、技术进步与市场需求共同推动行业快速发展,市场规模持续扩大。随着标准体系完善、数字化基础提升以及商业模式成熟,共享制造有望成为制造业供给侧结构性改革的重要抓手,助力中国从制造大国迈向制造强国。
如若转载,请注明出处:http://www.365ejinrong.com/product/59.html
更新时间:2026-10-22 05:41:19