指南针年报透视 2021年金融信息服务行业的“滋润”真相
2021年,A股市场跌宕起伏,但金融信息服务行业却交出了一份令人艳羡的成绩单。作为行业老兵,指南针(300803.SZ)的年报犹如一面棱镜,折射出这个细分赛道在彼时的繁荣光景。从数据到逻辑,从个体到行业,2021年的金融信息服务行业,确实过得比较“滋润”。
一、指南针年报:营收与利润的“双响炮”
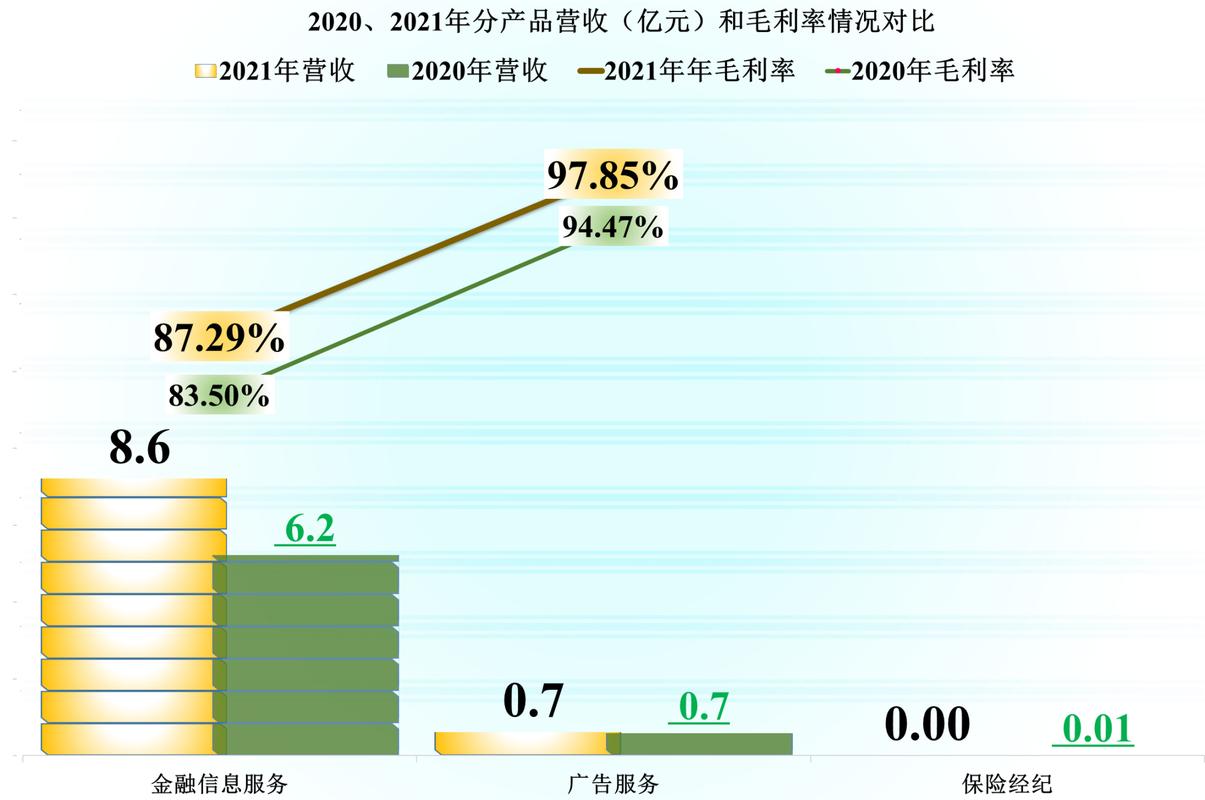
根据指南针2021年年度报告,公司全年实现营业总收入约9.32亿元,同比增长34.63%;归属于上市公司股东的净利润约1.76亿元,同比增长97.51%。营收增速超过三成,净利润近乎翻倍,这样的业绩表现在当年的A股软件服务板块中堪称亮眼。
更值得关注的是,指南针的付费用户数量与客单价同步提升。年报显示,公司当年新增付费用户数量创下历史新高,且用户付费周期有所延长。这意味着,在散户投资者对行情关注度持续升温的背景下,金融信息服务的“刚需”属性被进一步验证。
二、为什么2021年能“滋润”?四大驱动力
- 散户入市潮带来的增量红利。2021年虽非大牛市,但结构性行情此起彼伏。新能源、周期股轮番上涨,吸引了大量散户开户入场。中国结算数据显示,2021年A股新增投资者数量超过1800万,创下2017年以来新高。新入场投资者对数据、资讯、决策辅助工具的需求,直接拉动了金融信息服务的消费。
- 工具付费习惯的养成。经过多年市场教育,个人投资者为炒股软件、决策工具付费的意愿显著增强。指南针全赢博弈系列产品的续费率保持在较高水平,说明用户已从“试用”转向“依赖”。这并非指南针独有——同花顺、东方财富等平台在2021年的增值服务收入同样增长强劲。
- 资本市场活跃度催生需求。2021年A股全年成交额达258万亿元,同比增长24.5%,日均成交额突破1万亿元。高成交额意味着高频的信息获取与决策需求,金融信息服务作为“卖铲人”,自然受益。
- 行业竞争格局相对稳定。与互联网巨头动辄“烧钱补贴”不同,金融信息服务赛道更依赖产品专业性、数据积累与品牌信任。指南针等头部公司凭借多年积淀,形成了较高的用户转换成本,保住了利润空间。
三、“滋润”背后的隐忧与分化
诚然,2021年行业整体光鲜,但并非所有玩家都笑容灿烂。中小型金融信息服务商面临流量成本攀升、同质化竞争加剧的困境。而头部公司如指南针、同花顺、东方财富,则凭借规模效应、技术投入与牌照壁垒,进一步拉开了差距。
2021年的“滋润”也有一定外部偶然性:全球流动性宽松、居民财富向权益资产搬家、疫情下线上投资活跃度上升——这些因素在后续年份能否延续,存在不确定性。
四、好日子更要练内功
指南针2021年年报所展现的高增长,是金融信息服务行业当年普遍受益的缩影。从“卖软件”到“卖服务”,从“看行情”到“做决策”,这个行业正在从单纯的信息中介升级为投资决策的智能伙伴。2021年“过得比较滋润”是事实,但真正有价值的问题是:在潮水退去之前,谁已经建好了更深的护城河?
对于行业而言,2021年的繁荣不是终点,而是新一轮分化与进化的起点。金融信息服务的下一站,将是AI驱动、合规护航、用户体验至上的深度竞争。而指南针们的答卷,还在续写。
如若转载,请注明出处:http://www.365ejinrong.com/product/52.html
更新时间:2026-10-22 04:00:15